Pokud chce EU skutečně podpořit recyklaci, cestou je snížená DPH
Evropská komise právě ukončuje veřejnou konzultaci k iniciativě označované také jako „Zelená DPH“ a vyzvala k předložení faktických podkladů, přípomínek a komentářů. Cílem iniciativy je dle Komise sladit stávající pravidla DPH v EU s principy oběhového hospodářství a nízkouhlíkové ekonomiky. ČAOH v rámci konzultace navrhuje využít daňový systém ke skutečné motivaci trhu s druhotnými surovinami a recykláty. Podle ČAOH by takové opatření mohlo posílit jejich cenovou konkurenceschopnost, podpořit poptávku a přispět k širšímu využívání recyklovaných materiálů v průmyslu i stavebnictví.
Evropská komise spustila veřejnou konzultaci k iniciativě „DPH a oběhové hospodářství“, označené jako „Zelená DPH" (Ref. Ares(2026)8589104). Jejím cílem je upravit vybraná pravidla DPH pro recyklované materiály, použité zboží a firemní automobily tak, aby lépe odpovídala principům oběhového hospodářství, Dohodě o čistém průmyslu a nařízení o ekodesignu udržitelných výrobků (ESPR). Konzultace běží od 10. září do 4. listopadu 2026 a její výstupy mají posloužit jako podklad pro chystanou reformu směrnice o DPH v rámci širšího balíčku Circular Economy Act. Své připomínky k výzvě zaslala Evropské komisi také Česká asociace odpadového hospodářství.
Co navrhuje Evropská komise?
Komise se v návrhu bohužel soustředí téměř výhradně na dílčí procesní úpravy odpočtů DPH a režimů marže u tří vymezených pilířů:
- První je použité a repasované zboží, u něhož se zabývá harmonizací a povinným zavedením režimu marže, digitalizací výkaznictví a aktualizací definic s cílem podpořit trh s repasovaným zbožím.
- Druhou oblast představuje darování vs. likvidace – vztahující se k odstranění nároku na daňové zvýhodnění při úmyslné likvidaci funkčního zboží a osvobození od DPH pro dary charitativním organizacím.
- Třetí oblastí jsou osobní automobily a omezení či zákaz odpočtu DPH u firemních osobních automobilů se spalovacími motory tak, aby zvýhodňovalo elektromobily na úkor vozidel se spalovacími motory a zachovalo plný odpočet pouze pro bezemisní vozidla.
Recyklaci může pomoci snížená DPH na recyklované výrobky
ČAOH připouští možný přínos navržených opatření pro vybrané segmenty trhu, zároveň je však vnímá spíše jako doplňková opatření. Zásadním nedostatkem předloženého materiálu je to, že iniciativa vůbec neřeší nástroj, který by mohl využívání a spotřebu druhotných surovin v EU podpořit systémově – tedy uplatnění snížené nebo nulové sazby DPH na vytříděné druhotné suroviny, recykláty a výrobky s vysokým podílem recyklované složky.
ČAOH pro zařazení navrhovaného pozitivního a motivačního daňového opatření uvádí tyto důvody.
- Prvním je přímý dopad na cenovou konkurenceschopnost. Výrobci dnes často narážejí na to, že prvotní (panenské) suroviny jsou levnější nebo cenově stabilnější, než zpracovaný recyklát. Snížení DPH na druhotné suroviny a recyklované materiály by reálně snížilo náklady pro zpracovatelský řetězec a vytvořilo silnější a stabilnější tržní poptávku, která by zároveň fungovala v prostředí standardní ekonomické rovnováhy (tedy bez dotací pouze pro vybrané subjekty) a s respektem k technologické neutralitě.
- Druhým důvodem je provázanost s připravovaným aktem o oběhovém hospodářství, jehož cílem má být podle Komise posílení jednotného trhu s druhotnými surovinami. Bez odpovídajícího daňového zvýhodnění na úrovni DPH samotná regulace trh s druhotnými surovinami dostatečně nerozhýbe. Regulace, jakožto politicky prosazované chování, funguje vždy mnohem méně, než funkční a pozitivní finanční motivace. Plošně nastavená DPH může mít naopak silnou motivační složku k využití druhotných surovin a recyklovaných výrobků.
- Třetím důvodem je systémový přesah oproti dílčím opatřením. Změny v odpočtech DPH u firemních automobilů nebo úpravy režimu marže u bazarového zboží řeší pouze velmi úzké výseče trhu. Systémové snížení DPH na recykláty a výrobky z nich naopak stimuluje transformaci napříč celým průmyslem a stavebnictvím.
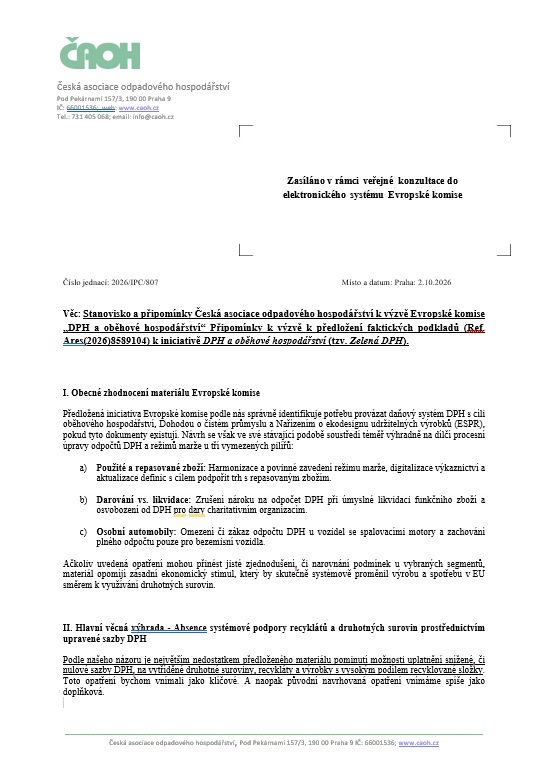
Na základě těchto argumentů ČAOH navrhuje, aby Evropská komise do připravovaného legislativního návrhu, jehož předložení se plánuje na druhé čtvrtletí roku 2027, zahrnula následující opatření:
a) Vytvoření 4. pilíře iniciativy – „Sazby DPH pro druhotné suroviny a recykláty“
ČAOH navrhuje umožnit členským státům uplatňovat na jejich prodej sníženou, případně nulovou sazbu DPH. Opatření by se vztahovalo také na kompost. Nezbytnou součástí by bylo jasné vymezení druhotných surovin a recyklátů na úrovni EU v návaznosti na evropskou odpadovou legislativu.
b) Snížená sazba DPH pro výrobky z recyklátů
ČAOH navrhuje posoudit možnost snížené sazby DPH u finálních výrobků, které splní stanovený minimální podíl recyklovaného materiálu. Při nastavování pravidel by bylo možné využít také návaznost na ekodesign a digitální pas výrobku.
c) Kombinace odpočtů DPH a sazeb u likvidace a darování
ČAOH považuje za zásadní, aby připravovaná úprava pravidel DPH nezůstala u pouhého zrušení odpočtu DPH při likvidaci neprodaných zásob, ale aby Evropská komise současně posoudila možnost snížené, případně nulové sazby DPH, či osvobození od daně při dalším materiálovém využití, a podpořila tak skutečný přechod od likvidace k oběhovému hospodářství. Samotné zrušení nároku na odpočet DPH při likvidaci totiž nezaručuje, že bude zboží nebo materiál skutečně dále využit. Bez odpovídající daňové motivace může naopak vznikat tlak na obcházení pravidel nebo přesouvání likvidace mimo EU.
d) Přehodnocení priorit u osobních automobilů
ČAOH doporučuje, aby hlavním fiskálním nástrojem oběhového hospodářství nebyly restrikce nároku na odpočet DPH u firemních osobních automobilů. Daňová opatření by se měla více zaměřit na podporu recyklace vozidel na konci životnosti a na pozitivní motivaci k využití recyklovaných komponentů při výrobě a opravách vozidel.
Závěrečné shrnutí
Česká asociace odpadového hospodářství ve svém stanovisku uvádí, že předložený záměr Evropské komise správně pojmenovává překážky v oblasti použitého zboží a darování neprodaných zásob, zcela však opomíjí využití sazeb DPH k podpoře trhu s druhotnými surovinami. Asociace proto žádá Evropskou komisi, aby v rámci posouzení dopadů (Impact Assessment) vyhodnotila možnost zavedení systémově snížené sazby DPH na vytříděné druhotné suroviny, recykláty a výrobky s definovaným podílem recyklovaného materiálu.
Právě daňové zvýhodnění těchto materiálů by mohlo skutečně reálně zlepšit cenovou konkurenceschopnost vůči primárním surovinám, posílit poptávku a podpořit jejich využívání při výrobě nových produktů. Vhodně nastavená daňová pravidla by tak mohla propojit environmentální cíle s ekonomickou motivací podniků a přispět k lepšímu fungování trhu s druhotnými surovinami i k reálnému naplňování cílů oběhového hospodářství. Je tedy zcela zásadní, aby se tato možnost stala součástí odborné diskuse o budoucím nastavení evropského daňového systému.
Ke stažení: caoh-stanovisko-a-pripominky
Zdroj: Ing. Petr Havelka, výkonný ředitel České asociace odpadového hospodářství